中国并购月报(2026年11月刊)| 太盟集团(PAG)85亿港元收购恒大物业(6666.HK)控股权
S:文末可下载PDF版报告全文!
本期要点
中国并购月报【11月刊】
2026年10月,我们重点关注以下3笔交易,它们分别是:1)华新建材(600801)24亿美元收购巴西水泥企业,切入拉美建材市场;2)上海国际集团要约收购海通恒信(1905.HK)51%股份;3)太盟集团(PAG)85亿港元收购恒大物业(6666.HK)控股权。
案例一:华新建材(600801)24亿美元收购巴西水泥企业,切入拉美建材市场
华新建材(600801.SH)与巴西国家钢铁公司(CSN)订立排他性协议,拟以现金方式收购CSN持有的巴西水泥公司CSN Cimentos Brasil S.A.全部股权,协议约定标的公司企业价值为127亿雷亚尔,折合23.7亿美元。本次交易尚需签署正式股权转让协议,并履行中国境内境外投资备案及巴西反垄断审查等相关审批程序。本次交易完成后,华新建材将直接获取巴西第二大水泥产能及上下游核心资产,顺利切入南美建材市场,加速海外“骨料+水泥”一体化业务协同,优化公司的全球产能布局,提升核心竞争力。
案例二:上海国际集团要约收购海通恒信(1905.HK)51%股份
上海国际集团拟通过全资子公司上海国有资产经营有限公司(内资股要约人)与上海国际集团(香港)有限公司(H股要约人),以部分要约方式收购海通恒信合计51%股份,收购总价约90.7亿港元。交易完成后,海通恒信不再纳入国泰海通合并报表范围。本次交易是国泰海通业务整合由“并进来”走向“剥出去”的关键一步。通过本次交易,国泰海通回收资金聚焦券商本业,上海国际集团进一步强化对租赁板块的管控,这也反映出头部券商正通过主动剥离非核心资产来优化资源配置的整合新趋势。
案例三:太盟集团(PAG)85亿港元收购恒大物业(6666.HK)控股权
太盟投资集团(PAG)拟收购恒大物业51.016%,总现金代价约40.26亿港元。收购完成后触发全面强制要约,要约价为0.8359港元/股,较停牌前最后交易日收盘价1.185港元折让约29.5%。在不动产领域PAG已多次出手,从万达的商业运营平台到恒大物业的住宅物业服务,其投资版图沿“商管-物管”链条逐步延伸。对物业行业而言,头部物企在房企出清周期中凭借稳定现金流成为优质并购标的,逆周期整合趋势有望延续。
详情请见“二、重点并购交易评述”。
关注“中国并购月报”,获得最新交易信息,精解背后逻辑深意。
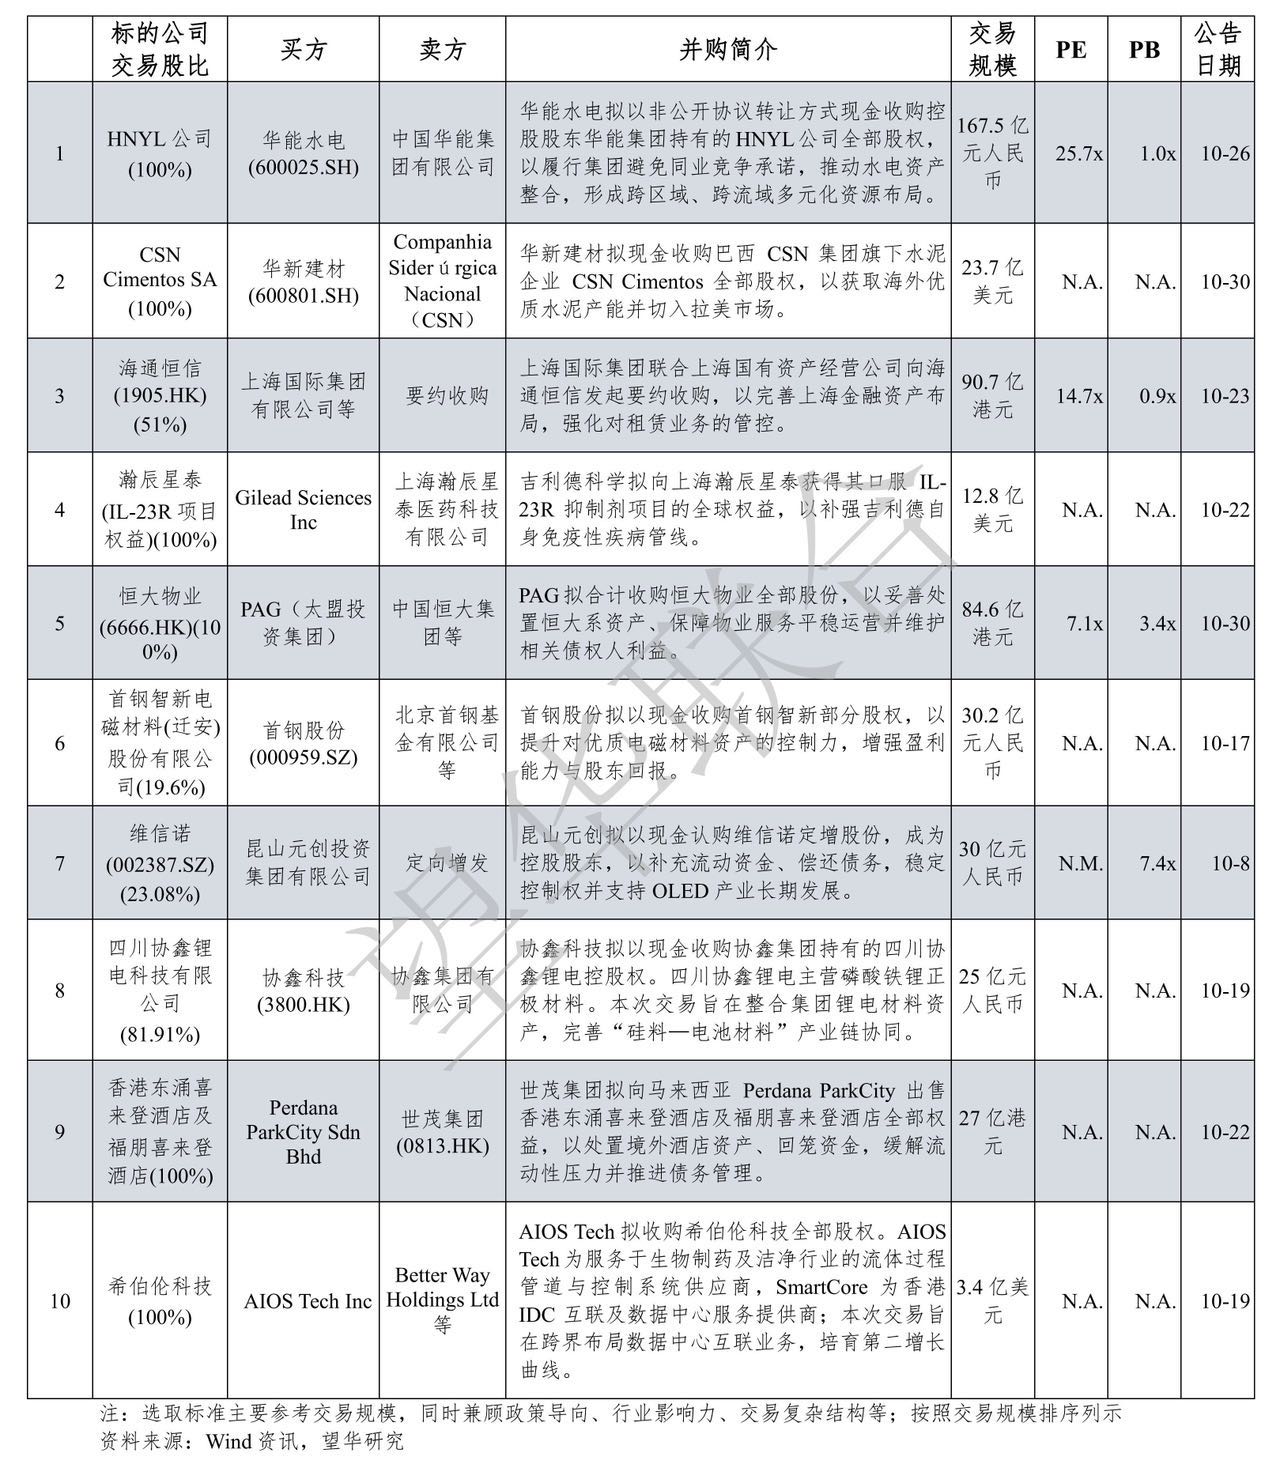
一、中国公司10月并购交易Top10
二、重点并购交易评述
(一)华新建材(600801)24亿美元收购巴西水泥企业,切入拉美建材市场
10月30日,华新建材(600801.SH)公告,公司与巴西国家钢铁公司(CSN)订立排他性协议,拟以现金方式收购CSN持有的巴西水泥公司CSN Cimentos Brasil S.A.全部股权,协议约定标的公司企业价值为127亿雷亚尔,折合23.7亿美元。排他期限为自协议签署之日起10天,期间CSN授予华新建材独家谈判权,双方意向在数日内签署正式交易文件。本次交易尚需签署正式股权转让协议,并履行中国境内境外投资备案及巴西反垄断审查等相关审批程序。
公开资料显示,华新建材是中国最早开办的三家水泥企业之一,依托水泥主业在行业内较早实现了纵向一体化发展,也是中国水泥行业第一家“A+B”股上市企业。近年来,华新建材不断加码海外产能建设,此前已布局巴西骨料业务。2026年上半年,公司营业收入实现194.97亿元,同比增长21.5%,归母净利润实现17.13亿元,同比增长55.22%。巴西国家钢铁公司(CSN)是巴西综合性产业集团,业务覆盖钢铁、采矿、能源、水泥与基础设施等多个领域,旗下的CSN Cimentos Brasil S.A.为巴西第二大水泥生产商,2025年末水泥年产能约1,700万吨(约占巴西全国的16%),拥有成熟的矿山、水泥厂、物流码头及配送中心等完整上下游资产。
华新建材表示,本次交易旨在优化全球产能布局,提升在拉美市场的水泥业务份额及核心竞争力。收购完成后,华新建材将获得巴西第二大水泥生产商的控股权,与公司在巴西现有的骨料业务形成“骨料+水泥”一体化覆盖。同时,标的公司具备矿渣协同与技改提效空间,有望进一步提升盈利能力。CSN表示,出售水泥板块有助于回收资金、降低集团高额债务负担,并将资源集中到钢铁等核心业务。
望华点评:本次交易完成后,华新建材将直接获取巴西第二大水泥产能及上下游核心资产,可有效缓解自建压力,顺利切入南美建材市场,加速海外“骨料+水泥”一体化业务协同,优化公司的全球产能布局,提升核心竞争力。
(二)上海国际集团要约收购海通恒信(1905.HK)51%股份
10月23日,海通恒信(1905.HK)公告,上海国际集团拟通过全资子公司上海国有资产经营有限公司(内资股要约人)与上海国际集团(香港)有限公司(H股要约人),以部分要约方式收购海通恒信合计51%股份,收购总价约90.7亿港元。其中,H股要约价为每股2.16港元,内资股要约价为每股1.85元人民币。交易完成后,海通恒信不再纳入国泰海通合并报表范围,上海国际集团成为其直接控股股东。
公开资料显示,海通恒信是国泰海通(由国泰君安与海通证券于2025年合并设立)旗下融资租赁平台,主营融资租赁、经营租赁及保理业务,于2014年在港交所上市。上海国际集团是上海市属国有金融资本运营平台,为国泰海通控股股东,战略持有浦发银行、上海农商行、中国太保等多家市属重点金融机构股权,具备丰富的金融国资重组与资本运作经验。
上海国际集团表示,本次收购旨在进一步优化国有金融资本布局,将海通恒信纳入集团直接管控体系,强化对租赁业务的统筹管理与风险管控;国泰海通方面,剥离非核心的融资租赁平台控股权,有助于其聚焦证券主业、回收大额资金、优化资产结构与降低杠杆水平,为合并后的核心业务轻装上阵。
望华点评:本次交易是国泰海通业务整合由“并进来”走向“剥出去”的关键一步。通过本次交易,国泰海通回收资金聚焦券商本业,上海国际集团进一步强化对租赁板块的管控。在券商并购从“规模扩张”迈向“质量深耕”的新阶段,这也反映出头部券商正通过主动剥离非核心资产来优化资源配置。
(三)太盟集团(PAG)85亿港元收购恒大物业(6666.HK)控股权
10月30日,恒大物业(6666.HK)公告,太盟投资集团(PAG)旗下投资控股平台Everest Holdings I Limited与中国恒大及其子公司CEG Holdings(BVI)Limited签署购股协议。PAG拟以0.8359港元/股收购中国恒大持有的恒大物业1.361%股份,以0.7271港元/股收购CEG Holdings持有的49.655%股份,合计持股51.016%,总现金代价约40.26亿港元。根据香港收购守则,取得控制权后PAG须向其余全体股东发起全面强制现金要约,要约价为0.8359港元/股,较停牌前最后交易日收盘价1.185港元折让约29.5%。
公开资料显示,太盟投资集团(PAG)是专注亚太地区的多资产品种投资平台,业务涵盖私募股权、不动产、信贷及市场三大板块,截至2026年6月30日合计管理资产规模超过600亿美元。恒大物业曾是中国恒大旗下的物业管理平台,中国恒大自2024年1月被香港高等法院颁令清盘后,恒大物业的出售程序于2025年9月启动,历时一年多、累计接触超160名潜在投资人并签署超30份保密协议后终告落定。从基本面看,2026年上半年恒大物业实现营业收入约69.43亿元,同比增长4.5%,归母净利润约5.17亿元,同比增长9.5%,在管面积约6.03亿平方米(位居行业前三),第三方收入占比已接近100%,可用资金约42.44亿元,已实质脱离母公司信用、形成独立造血能力。
PAG表示,恒大物业的核心物业管理业务来自中国各地多元化物业组合,具有稳定的收入和现金流,是一个能创造长期价值的吸引力平台;收购完成后,除建议进行董事会成员调整外,并无计划对当前业务运作作出重大变动,亦不会对管理层及员工做出重大变更。PAG计划继续维持恒大物业现有运营管理模式、上市公司地位及独立运营状态,在平稳过渡前提下支持其强化业务拓展能力、争取新的住宅及非住宅物业项目管理合同,实现在管组合的内生增长。
望华点评:在不动产领域,PAG已多次出手,从万达的商业运营平台到恒大物业的住宅物业服务,其投资版图沿“商管-物管”链条逐步延伸。尽管房地产市场仍处于调整期,PAG依然坚持逆向投资和价值投资策略,持续布局中国房地产相关业务,也折射出资本从房地产开发端转向存量不动产运营端的趋势。对物业行业而言,头部物企在房企出清周期中凭借稳定现金流成为优质并购标的,逆周期整合趋势有望延续。
三、宏观经济指标